Domain laminator24.de kaufen?
Wir ziehen mit dem Projekt
laminator24.de um.
Sind Sie am Kauf der Domain
laminator24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laminator24.de kaufen?
Was sind die Vorteile der Heißlaminierung gegenüber der Kaltlaminierung?
Die Heißlaminierung bietet eine bessere Haftung und Haltbarkeit des Laminierten. Sie sorgt für eine glänzende Oberfläche und schützt das Material vor UV-Strahlung. Außerdem trocknet die Heißlaminierung schneller und ist ideal für große Mengen an Druckaufträgen. **
Was sind die Vorteile der Heißlaminierung im Vergleich zur Kaltlaminierung?
Die Heißlaminierung bietet eine dauerhaftere und robustere Versiegelung des Dokuments. Sie ermöglicht eine glattere Oberfläche und eine glänzendere Optik. Zudem ist die Heißlaminierung schneller und effizienter als die Kaltlaminierung. **


Ähnliche Suchbegriffe für Steuerliche Pflicht
Top-Angebote
Produkte zum Begriff Steuerliche Pflicht:
-
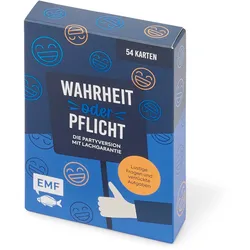
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
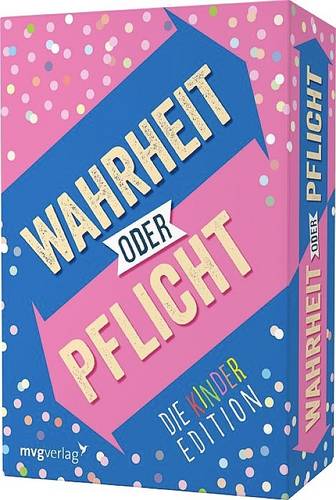
Vedes Wahrheit oder Pflicht ? Die Kinderedition 260103Endlich gibt es den Spieleklassiker Wahrheit oder Pflicht als neue Variante extra für Kinder und Jugendliche! Diese Version des beliebten Partyspiels versammelt Aufgaben und Fragen, die perfekt abgestimmt sind auf den Alltag Heranwachsender. Dieses kommunikative Gesellschaftsspiel darf auf keinem Kindergeburtstag oder Schulausflug fehlen!6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was war die extremste Pflicht bei Wahrheit oder Pflicht?
Die extremste Pflicht bei Wahrheit oder Pflicht kann von Person zu Person unterschiedlich sein, da es von den individuellen Grenzen und Vorlieben abhängt. Einige Beispiele für extreme Pflichten könnten sein, jemanden zu küssen, eine peinliche Geschichte zu erzählen oder etwas Ekliges zu essen. Es ist wichtig, dass alle Teilnehmer sich wohl und sicher fühlen und dass niemand zu etwas gezwungen wird, was er nicht möchte. **


Was war die unangenehmste Pflicht bei Wahrheit oder Pflicht?
Die unangenehmste Pflicht bei Wahrheit oder Pflicht kann für jeden unterschiedlich sein, da es von den persönlichen Grenzen und Ängsten abhängt. Einige möglicherweise unangenehme Pflichten könnten sein, peinliche oder intime Fragen beantworten zu müssen, etwas Ekliges essen zu müssen oder sich vor der Gruppe zu blamieren. **
Was ist die extremste Pflicht bei Wahrheit oder Pflicht?
Die extremste Pflicht bei Wahrheit oder Pflicht kann von Person zu Person unterschiedlich sein, da es von den individuellen Grenzen und Vorlieben abhängt. Es könnte jedoch eine Pflicht sein, die eine Person dazu zwingt, etwas zu tun, das sie normalerweise niemals tun würde oder das sie unangenehm oder peinlich findet. Dies könnte zum Beispiel das Singen in der Öffentlichkeit, das Essen von ungewöhnlichen Lebensmitteln oder das Ausführen von riskanten Stunts sein. **
Top-Angebote
Produkte zum Begriff Steuerliche Pflicht:
-
Steuerliche Organschaft, Fachbücher von Tobias ApplDas Fachbuch "Steuerliche Organschaft" von Tobias Appl ist ein umfassendes Standardwerk, das sich mit den komplexen Vorschriften des deutschen Organschaftsrechts auseinandersetzt. Es bietet eine detaillierte Analyse der rechtlichen Rahmenbedingungen, die für die Begründung, Durchführung und Beendigung einer Organschaft relevant sind. Die 3. Auflage ist besonders aktuell und berücksichtigt die neuesten Entwicklungen, einschliesslich des Wachstumschancengesetzes und dessen Einfluss auf die Organschaft. Das Buch behandelt nicht nur ertragsteuerliche und umsatzsteuerliche Aspekte, sondern auch gesellschaftsrechtliche, bilanzrechtliche und insolvenzrechtliche Fragestellungen. Zudem werden praktische Erfahrungen und strategische Überlegungen zur Gestaltung von Organschaften im Konzernkontext thematisiert. Mit seinen 1355 Seiten bietet es eine fundierte Grundlage für alle, die sich mit der Materie auseinandersetzen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile der Heißlaminierung gegenüber der Kaltlaminierung?
Die Heißlaminierung bietet eine bessere Haftung und Haltbarkeit des Laminierten. Sie sorgt für eine glänzende Oberfläche und schützt das Material vor UV-Strahlung. Außerdem trocknet die Heißlaminierung schneller und ist ideal für große Mengen an Druckaufträgen. **
-
Was sind die Vorteile der Heißlaminierung im Vergleich zur Kaltlaminierung?
Die Heißlaminierung bietet eine dauerhaftere und robustere Versiegelung des Dokuments. Sie ermöglicht eine glattere Oberfläche und eine glänzendere Optik. Zudem ist die Heißlaminierung schneller und effizienter als die Kaltlaminierung. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Pflicht
-
Vedes Wahrheit oder Pflicht ? Die Kinderedition 260103Endlich gibt es den Spieleklassiker Wahrheit oder Pflicht als neue Variante extra für Kinder und Jugendliche! Diese Version des beliebten Partyspiels versammelt Aufgaben und Fragen, die perfekt abgestimmt sind auf den Alltag Heranwachsender. Dieses kommunikative Gesellschaftsspiel darf auf keinem Kindergeburtstag oder Schulausflug fehlen!6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was war die extremste Pflicht bei Wahrheit oder Pflicht?
Die extremste Pflicht bei Wahrheit oder Pflicht kann von Person zu Person unterschiedlich sein, da es von den individuellen Grenzen und Vorlieben abhängt. Einige Beispiele für extreme Pflichten könnten sein, jemanden zu küssen, eine peinliche Geschichte zu erzählen oder etwas Ekliges zu essen. Es ist wichtig, dass alle Teilnehmer sich wohl und sicher fühlen und dass niemand zu etwas gezwungen wird, was er nicht möchte. **
-
Was war die unangenehmste Pflicht bei Wahrheit oder Pflicht?
Die unangenehmste Pflicht bei Wahrheit oder Pflicht kann für jeden unterschiedlich sein, da es von den persönlichen Grenzen und Ängsten abhängt. Einige möglicherweise unangenehme Pflichten könnten sein, peinliche oder intime Fragen beantworten zu müssen, etwas Ekliges essen zu müssen oder sich vor der Gruppe zu blamieren. **
-
Was ist die extremste Pflicht bei Wahrheit oder Pflicht?
Die extremste Pflicht bei Wahrheit oder Pflicht kann von Person zu Person unterschiedlich sein, da es von den individuellen Grenzen und Vorlieben abhängt. Es könnte jedoch eine Pflicht sein, die eine Person dazu zwingt, etwas zu tun, das sie normalerweise niemals tun würde oder das sie unangenehm oder peinlich findet. Dies könnte zum Beispiel das Singen in der Öffentlichkeit, das Essen von ungewöhnlichen Lebensmitteln oder das Ausführen von riskanten Stunts sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.